Durante 16 años, Larry Gruber, un entrenador físico de Wilton Manors, Florida, recibió una tarjeta de cupón para ayudarlo a pagar un medicamento para la artritis psoriática que necesita y que cuesta más de $7,700 al mes.
Cada año, Amgen, que fabrica el medicamento llamado etanercept (Enbrel), enviaba la tarjeta de cupón por miles de dólares, y eso contaba para el deducible y máximo de desembolso de Gruber en su seguro de salud.
Usando la tarjeta, Gruber generalmente alcanzaba ese máximo en febrero, lo que dejaba que su seguro de salud cubriera completamente sus costos médicos en red y reducía su costo para el medicamento a $0 por el resto del año.
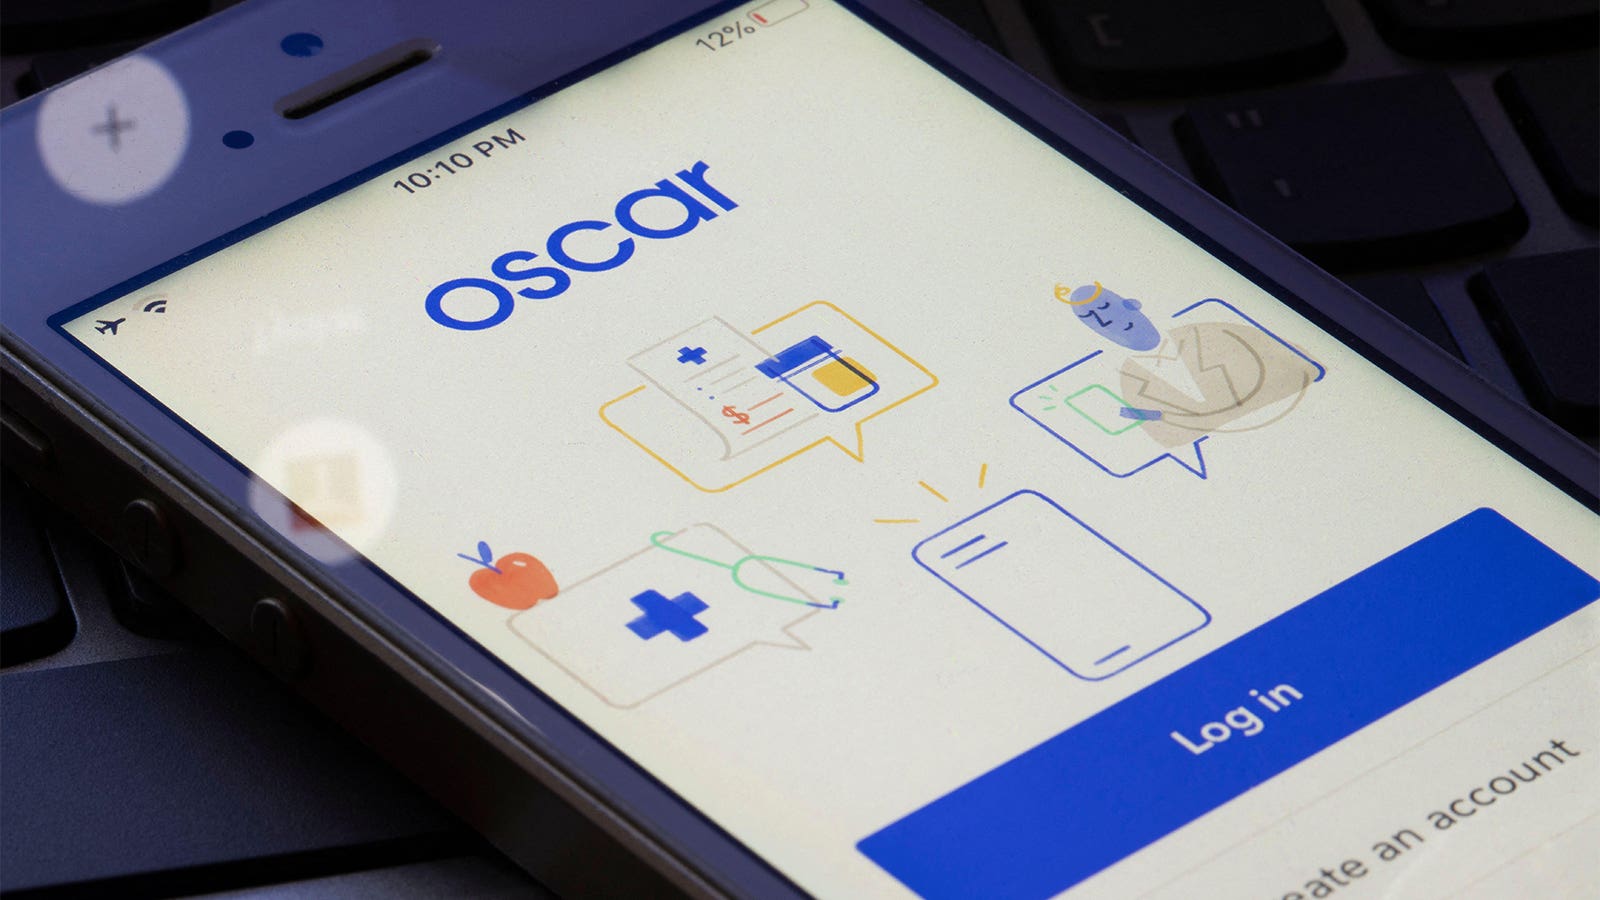
Pero este año, su nuevo asegurador de salud, Oscar HMO de Floridaopens in a new tab or window, se quedó con la tarjeta de cupón y le exigió a Gruber que pagara por el medicamento hasta que cumpliera con los requisitos de costo compartido por su cuenta.
Si Oscar Health hubiera aplicado el cupón de Amgen al costo compartido de Gruber, él habría tenido que hacerse cargo de alrededor de $3,000 en servicios cubiertos. Sin ello, tuvo que usar sus ahorros para cumplir con el máximo de desembolso del plan de $10,600.
«El verdadero insulto aquí es que están tomando el dinero que está destinado a ayudarte,» dijo Gruber, quien había planeado comprar una casa el próximo año con sus ahorros. «Me siento desesperado, presionado contra la pared y apretado.»
Oscar Health es uno de muchos aseguradores comerciales de salud que utilizan lo que a menudo se llaman programas de acumuladores de copagos para quedarse con fondos que están destinados a reducir los costos de desembolso de los pacientes para medicamentos especializados costosos. En la última década, más aseguradoras han adoptado tales estrategiasopens in a new tab or window para reducir sus costos de medicamentos recetados, según Avalere Health, una empresa de consultoría.
Los pacientes que dependen de la asistencia de copago de los fabricantes de medicamentos son típicamente usuarios frecuentes de atención médica para quienes los retrasos en el tratamiento o el empeoramiento de las condiciones pueden llevar a costos más altos, según defensores de los pacientes.
Matt Choffin, presidente del mercado de Florida para Oscar Health, no comentó sobre los detalles del caso de Gruber. Dijo que la compañía utiliza acumuladores de copagos para gestionar el aumento de los costos médicos y de medicamentos recetados y «mantener las primas mensuales lo más bajas posible.»
Los fabricantes de medicamentos argumentan que los aseguradores y los administradores de beneficios farmacéuticos utilizan acumuladores de copagos y otras estrategias para retrasar o denegar la atención y dirigir a los pacientes hacia medicamentos que los aseguradores prefieren en su lugar. Los aseguradores contraatacan que las tarjetas de cupón y otra asistencia financiera para pacientes de los fabricantes de medicamentos aumentan las primas y fomentan el uso de medicamentos de marca más caros en lugar de genéricos menos costosos.
Mientras tanto, los defensores de los pacientes dicen que es difícil para los consumidores averiguar si su plan utiliza un acumulador de copagos o entender cómo funcionan. No solo los programas hacen que los medicamentos sean inasequibles para los consumidores, argumentan los críticos, sino que también permiten a los aseguradores «doble cobro».
«Están recolectando el dinero dos veces y están perjudicando a los pacientes,» dijo Carl Schmid, director ejecutivo del Instituto de Políticas HIV+Hepatitis, un grupo de defensa de pacientes.
«¿Por qué hace diferencia para Oscar si reciben el dinero de una compañía farmacéutica o, ya sabe, de su madre o de él?» dijo sobre la experiencia de Gruber. «Todavía están recibiendo el dinero.»
Controlando Costos o Dañando a los Pacientes?
No todos los tipos de seguros utilizan acumuladores de copagos. Medicare y Medicaid prohíben la asistencia de copago porque las leyes federales anti-soborno prohíben que los fabricantes de medicamentos ofrezcan incentivos financieros para influir en las elecciones de los pacientes. Y el Servicio de Impuestos Internos prohíbe dicha ayuda para planes de alto deducible con cuentas de ahorros para la salud. Pero los planes individuales y de grupos comerciales pueden utilizarlos.
La regulación de los programas de acumuladores de copagos ha recaído en gran medida en los estados, que supervisan los planes individuales y de grupos pequeños vendidos en el mercado de la Ley de Cuidado de Salud a Bajo Precio (ACA).
Para 2026, casi el 40%opens in a new tab or window de los planes del mercado de la ACA tienen un programa así, según una revisión del Instituto de VIH, un grupo sin fines de lucro que se opone a los programas. De los 16 aseguradores que venden planes en el mercado en Florida, 10 utilizan programas de acumuladores de copagos, encontró la revisión.
Los pacientes que toman medicamentos de especialidad de marca para condiciones como trastornos autoinmunes, esclerosis múltiple, diabetes, VIH y cáncer son los más propensos a encontrar estos programas. Los aseguradores de salud dicen que hacer que los pacientes compartan los costos de los medicamentos de especialidad les anima a elegir valor en lugar de marca.
Pero Gruber no tiene opción porque no hay un genérico equivalente médicamente para el etanercept. La vida de Gruber como entrenador depende de su atletismo. Las inyecciones semanales, que debe tomar por el resto de su vida, evitan que sus articulaciones se pongan rígidas. Cuando fue diagnosticado en 2010, Gruber dijo que no podía estrechar manos ni levantar la rodilla para meterse en la cama. Sin tratamiento, dijo, «me duele desde el cuello hasta los dedos de los pies.»
Si los fabricantes fijaran precios asequibles para sus medicamentos, los pacientes como Gruber no necesitarían asistencia financiera, dijo Sean Dickson, MPH, vicepresidente senior de AHIP, una asociación comercial que representa a los aseguradores.
«Los fabricantes de medicamentos ofrecen ‘descuentos’ a corto plazo para justificar cobrar de más a los estadounidenses a largo plazo, aumentando los costos de atención médica para todos,» dijo en un comunicado. «La investigación muestra que limitar los cupones de copago puede reducir las primas y disminuir los costos de desembolso de los consumidores.»
Sarah Ryan, portavoz de la Asociación de Investigación y Fabricantes de Medicamentos, una asociación comercial de la industria farmacéutica, dijo que la asistencia de copago ayuda a los pacientes a acceder a medicamentos sin costo o a un costo reducido.
«El seguro de salud debería proteger a los pacientes,» dijo Ryan, añadiendo que los aseguradores y administradores de beneficios farmacéuticos que se niegan a contar la asistencia de copago hacia el costo compartido están «dejando a los pacientes enfrentando costos inesperados y alterando su atención.»
Las compañías de seguros ya tienen herramientas para controlar costos sin quedarse con la asistencia financiera destinada a los pacientes, dijo Rachel Klein, subdirectora ejecutiva del Instituto de VIH.
«Ellos son quienes toman las decisiones,» dijo Klein. «Ahora el individuo se queda tratando de averiguar cómo va a pagar por ello.»
Consumidores Atrapados en el Medio
Antes de mudarse a Florida en 2024, Gruber dijo que había comprado cobertura en los mercados de la ACA en Illinois y Louisiana, que prohíben los acumuladores de copagos. Gruber dijo que no había encontrado uno hasta su experiencia con Oscar Health.
Se quejó ante la oficina del defensor del consumidor de seguros de Florida, que le informó que la práctica es legal en el estado y que Oscar Health había divulgado su uso de un programa de acumulador de copagos. La página 127 de su evidencia de cobertura de 168 páginas establece: «La asistencia de terceros no contará para su máximo de desembolso o deducible.»
Gruber dijo que seleccionó su cobertura utilizando una herramienta en healthcare.govopens in a new tab or window que enumeraba todos los planes de la ACA en Florida que cubren etanercept. «Siempre elijo el que tiene el deducible más alto para obtener la prima más baja,» dijo, «porque sé que voy a cumplirlo.» Su prima mensual es de alrededor de $315 después de subsidios.
Sumando a la confusión de Gruber, dijo que su portal de pacientes con Oscar Health contaba al principio su tarjeta de cupón. Dijo que cumplió con su máximo de desembolso en febrero, y en marzo Oscar cubrió todos los costos del medicamento.
Pero cuando ordenó su recarga para abril, la farmacia le dijo que Oscar cubriría solo $1,000 del costo del medicamento para ese mes. Tendría que pagar los $6,700 restantes.
Gruber luego recibió una carta de Oscar Health, informándole que se había aplicado incorrectamente un monto a su deducible.
«Me enviaron una carta que básicamente indicaba que habían cometido un error,» dijo. «El hecho de que se les permita cambiar las cosas en medio de todo ello también es, creo yo, un poco irritante.»
Comenzó a racionar las inyecciones, tomándolas cada dos semanas en lugar de semanalmente. Para mayo, había recurrido a sus ahorros para pagar por el medicamento.
Los Estados Avanzan Mientras la Supervisión Federal Se Estanca
Las primeras leyes estatales que prohíben los acumuladores de copagos se adoptaron en 2019, y desde entonces más estados han avanzado para regular los programas, dijo Gavin Clingham, director de políticas públicas de la Alianza para el Acceso al Paciente, un grupo de defensa.
«El objetivo es construir sobre ese progreso a nivel federal y continuar impulsando este impulso hacia adelante,» dijo.
Veintiséis estados, Washington D.C., y Puerto Rico han adoptado leyes que prohíben los acumuladores de copagos o los prohíben para medicamentos que no tienen un equivalente genérico. Colorado también prohíbe los acumuladores de copagos para medicamentos sin un biosimilar. En los estados que no han prohibido o restringido los programas, las compañías de seguros deciden si los utilizan.
Pero la regulación federal de los programas, que se aplicaría a todos los estados, sigue estancada.
Un tribunal federal en 2023 anuló una política promulgada durante el primer mandato del presidente Donald Trump que había permitido a los aseguradores utilizar programas de acumuladores de copagos. Como resultado, HHS volvió a una regla anterioropens in a new tab or window que restringe su uso a medicamentos de marca con un genérico médicamente apropiado.
Después de la decisión del tribunal, la administración Biden se comprometió a abordar los acumuladores de copagos en la futura elaboración de normas. Pero HHS aún no lo ha hecho, dijo Schmid, cuyo grupo, el Instituto de Políticas HIV+Hepatitis, lideró una coalición de grupos de defensa de pacientes que demandaron para anular la regla.
«La administración Trump puede detener esto de una vez por todas a nivel nacional,» dijo Schmid. «Si realmente les importa la asequibilidad del paciente, esto es algo que pueden hacer.»
Legislación bipartidista en el Congreso llamada HELP Copays Actopens in a new tab or window exigiría que la asistencia financiera contara para los deducibles y otros costos de desembolso en planes regulados por el gobierno federal, incluyendo la mayoría de las coberturas patrocinadas por empleadores.
Schmid dijo que el proyecto de ley no ha tenido «suficiente tracción en el Capitolio aún.»
Otras formas de obtener medicamentos tampoco ayudan a los pacientes que enfrentan acumuladores de copagos. La iniciativa TrumpRxopens in a new tab o window, una plataforma en línea a través de la cual los consumidores pueden comprar medicamentos recetados con descuento, requiere que los pacientes paguen de su bolsillo y el costo no cuenta para los requisitos de costo compartido de su plan.
Christopher Krepich, portavoz de los Centros de Servicios de Medicare y Medicaid, dijo que HHS, junto con los departamentos de Trabajo y del Tesoro, tiene la intención de abordar el tema de si la asistencia de copago debe aplicarse al costo compartido del plan de salud.
Hasta entonces, escribió, «los Departamentos no tienen la intención de tomar ninguna medida de enforcement contra emisores de seguros de salud o planes de salud grupales basándose en su tratamiento de dicha asistencia de los fabricantes.»
Fuera de la regulación gubernamental, los consumidores tienen pocas protecciones o alternativas.
Los pacientes que dependen de medicamentos costosos — y que tienen una opción en su plan de seguro de salud — deberían investigar sus opciones de cobertura y elegir sabiamente para no ser sorprendidos, dijo Clingham.
Eso puede significar leer los paquetes de explicación de beneficios del plan, contactar al regulador de seguros de su estado o llamar a una compañía de seguros para preguntar si sus planes utilizan programas de acumuladores de copagos.
Para Gruber, el gasto adicional significa que este año no tomará vacaciones. También está preocupado de que el dinero que estaba ahorrando para una casa ahora se destine a sus costos de medicamentos en su lugar.
«Es lo primero en lo que pienso cuando me despierto por la mañana,» dijo. «Si esto sucede todos los años, sería devastador económicamente.»
Descargo de responsabilidad: Este texto es solo informativo y no debe considerarse consejo médico. Consulte a un profesional de la salud para obtener asesoramiento médico específico.
Fuente: https://www.medpagetoday.com/publichealthpolicy/publichealth/122127
- Actividades exclusivas para profesionales de la salud (advisory boards, cobertura de congresos, webinars)
- Guardá los artículos que te sirven para ver más tarde
- Recibí cada semana lo más relevante de tu especialidad